
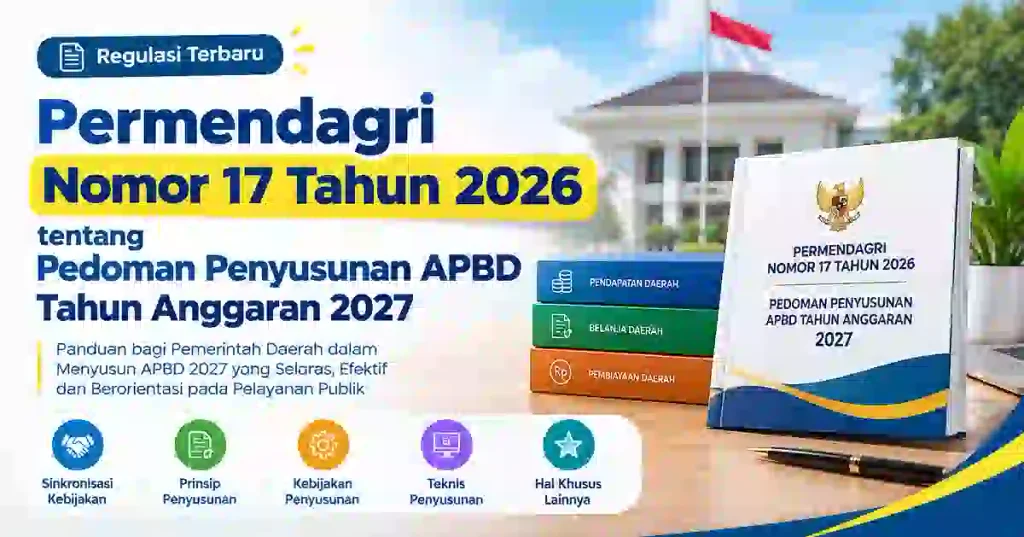
Pemerintah telah menetapkan Peraturan Menteri Dalam Negeri (Permendagri) Nomor 17 Tahun 2026 tentang Pedoman Penyusunan Anggaran Pendapatan dan Belanja Daerah Tahun Anggaran 2027.
Permendagri Nomor 17 Tahun 2026 menjadi pedoman bagi pemerintah daerah dalam menyusun, membahas, dan menetapkan APBD Tahun Anggaran 2027. Peraturan ini memuat berbagai ketentuan mulai dari sinkronisasi kebijakan pemerintah pusat dan pemerintah daerah, prinsip penyusunan APBD, kebijakan pendapatan dan belanja daerah, teknis penyusunan APBD, hingga berbagai hal khusus yang perlu diperhatikan pemerintah daerah.
Peraturan tersebut ditetapkan di Jakarta pada 27 Agustus 2026 dan diundangkan pada 31 Agustus 2026. Permendagri ini tercatat dalam Berita Negara Republik Indonesia Tahun 2026 Nomor 606.
Apa Itu Permendagri Nomor 17 Tahun 2026?
Permendagri Nomor 17 Tahun 2026 adalah peraturan yang ditetapkan oleh Menteri Dalam Negeri sebagai pedoman penyusunan APBD Tahun Anggaran 2027.
Dalam peraturan tersebut, Pedoman Penyusunan APBD didefinisikan sebagai pokok kebijakan yang menjadi petunjuk dan arah bagi pemerintah daerah dalam penyusunan, pembahasan, dan penetapan anggaran pendapatan dan belanja daerah.
Sementara itu, APBD merupakan rencana keuangan tahunan daerah yang ditetapkan dengan peraturan daerah.
Dengan demikian, Permendagri Nomor 17 Tahun 2026 menjadi salah satu acuan penting bagi pemerintah provinsi maupun pemerintah kabupaten/kota dalam menyiapkan APBD Tahun Anggaran 2027.
Ruang Lingkup Permendagri Nomor 17 Tahun 2026
Berdasarkan Pasal 2, pemerintah daerah menetapkan APBD Tahun Anggaran 2027 berdasarkan Pedoman Penyusunan APBD Tahun Anggaran 2027.
Ruang lingkup pedoman tersebut terdiri atas:
Sinkronisasi kebijakan pemerintah daerah dengan kebijakan pemerintah pusat.
Prinsip penyusunan APBD.
Kebijakan penyusunan APBD.
Teknis penyusunan APBD.
Hal khusus lainnya.
Uraian mengenai kelima ruang lingkup tersebut terdapat dalam lampiran yang merupakan bagian tidak terpisahkan dari Permendagri Nomor 17 Tahun 2026.
1. Sinkronisasi Kebijakan Pemerintah Daerah dengan Pemerintah Pusat
Salah satu bagian penting dalam penyusunan APBD 2027 adalah sinkronisasi kebijakan pemerintah daerah dengan kebijakan pemerintah pusat.
Sinkronisasi dilakukan dengan mengacu pada:
RPJMD Tahun 2025–2029;
Kerangka Ekonomi Makro dan Pokok-Pokok Kebijakan Fiskal (KEM PPKF) Tahun 2027; dan
Rencana Kerja Pemerintah Daerah (RKPD) Tahun 2027.
Sinkronisasi tersebut mencakup program dan kerangka pendanaan serta target kerangka ekonomi makro pemerintah daerah provinsi maupun kabupaten/kota.
Seluruh proses sinkronisasi kebijakan tersebut diformulasikan dan disajikan melalui Sistem Informasi Pemerintahan Daerah (SIPD).
Dalam lampirannya dijelaskan bahwa sinkronisasi bertujuan memastikan efektivitas pembangunan daerah serta mendukung pencapaian sasaran pembangunan nasional. Penyusunan APBD 2027 juga diarahkan agar selaras dengan RKP 2027 dan KEM PPKF Tahun Anggaran 2027.
Tema KEM PPKF Tahun Anggaran 2027 yang disebutkan dalam lampiran adalah “Tumbuh lebih tinggi dan sejahtera lebih cepat”.
2. Prinsip Penyusunan APBD Tahun Anggaran 2027
Permendagri Nomor 17 Tahun 2026 menetapkan sejumlah prinsip yang harus menjadi dasar penyusunan APBD.
APBD harus disusun sesuai dengan kemampuan pendapatan daerah dan kebutuhan penyelenggaraan urusan pemerintahan yang menjadi kewenangan daerah.
Selain itu, APBD harus:
tidak bertentangan dengan kepentingan umum;
sesuai dengan peraturan perundang-undangan yang lebih tinggi;
berpedoman pada KUA dan PPAS yang didasarkan pada RKPD;
disusun tepat waktu sesuai jadwal dan tahapan;
menjadi dasar penerimaan dan pengeluaran daerah;
memiliki fungsi otorisasi, perencanaan, pengawasan, alokasi, distribusi, dan stabilisasi;
disusun setiap tahun;
dikelola secara tertib, efisien, ekonomis, efektif, transparan, partisipatif dan bertanggung jawab; serta
menjadi dasar pengelolaan keuangan daerah selama satu tahun anggaran.
Salah satu hal yang perlu mendapat perhatian adalah ketepatan waktu. Lampiran Permendagri menjelaskan bahwa persetujuan bersama antara kepala daerah dan DPRD atas Raperda APBD dilakukan paling lambat satu bulan sebelum tahun anggaran dimulai, yaitu maksimal 30 November tahun sebelumnya.
3. Kebijakan Penyusunan APBD 2027
Kebijakan penyusunan APBD berisi kebijakan perencanaan anggaran yang bersifat umum dan operasional sesuai kebutuhan pemerintah daerah dalam mencapai target kinerja.
Kebijakan tersebut meliputi:
Kebijakan umum.
Kebijakan pendapatan daerah.
Kebijakan belanja daerah.
Kebijakan pembiayaan daerah.
Kebijakan penggunaan klasifikasi, kodefikasi dan nomenklatur perencanaan pembangunan dan keuangan daerah serta penandaan tematik pengelolaan keuangan daerah.
Kebijakan lainnya sesuai dengan peraturan perundang-undangan.
Penandaan Tematik Pengelolaan Keuangan Daerah
Permendagri Nomor 17 Tahun 2026 juga mengatur penandaan tematik pengelolaan keuangan daerah yang diformulasikan melalui SIPD.
Penandaan tematik tersebut antara lain mencakup:
belanja pendidikan;
belanja infrastruktur pelayanan publik;
belanja pegawai;
belanja untuk pengawasan;
Standar Pelayanan Minimal (SPM);
keselarasan anggaran dengan Asta Cita;
pencegahan dan percepatan penurunan stunting;
pengentasan kemiskinan dan penghapusan kemiskinan ekstrem;
pengendalian inflasi;
Dana Alokasi Umum yang telah ditentukan penggunaannya;
Dana Alokasi Khusus;
dukungan program pembangunan tiga juta rumah;
dukungan program makanan bergizi gratis;
dukungan program ketahanan pangan; dan
aksesibilitas keuangan daerah.
4. Struktur APBD Tahun Anggaran 2027
Dalam Permendagri Nomor 17 Tahun 2026 ditegaskan bahwa struktur APBD merupakan satu kesatuan yang terdiri atas:
Pendapatan daerah;
Belanja daerah; dan
Pembiayaan daerah.
Penerimaan daerah dalam APBD harus merupakan rencana penerimaan yang terukur secara rasional dan dapat dicapai. Sementara pengeluaran daerah harus disesuaikan dengan kepastian tersedianya dana.
Setiap penerimaan dan pengeluaran daerah juga harus mempunyai dasar hukum yang melandasinya.
Klasifikasi APBD dalam rancangan Perda tentang APBD dirinci menurut urusan pemerintahan daerah, bidang urusan, organisasi, program, kegiatan, subkegiatan, akun, kelompok dan jenis pendapatan, belanja serta pembiayaan.
5. Kebijakan Pendapatan Daerah
Pendapatan daerah yang dianggarkan dalam APBD Tahun Anggaran 2027 meliputi penerimaan uang melalui rekening kas umum daerah yang tidak perlu dibayar kembali oleh daerah serta penerimaan lain yang sesuai dengan ketentuan peraturan perundang-undangan.
Pendapatan daerah antara lain berkaitan dengan Pendapatan Asli Daerah (PAD), pendapatan transfer, dan lain-lain pendapatan daerah yang sah.
Permendagri ini juga memberikan perhatian terhadap sejumlah penerimaan dengan karakteristik khusus, antara lain:
Bantuan Operasional Satuan Pendidikan (BOSP);
Bantuan Operasional Kesehatan (BOK) Puskesmas;
Tunjangan Guru ASN Daerah;
Dana Desa;
Dana Kapitasi; dan
bantuan pemerintah dari kementerian/lembaga yang diterima SKPD.
Penganggaran penerimaan tersebut dilakukan melalui mekanisme sesuai ketentuan peraturan perundang-undangan.
6. Kebijakan Belanja Daerah
Belanja daerah dalam APBD 2027 disusun dengan menggunakan pendekatan:
kerangka pengeluaran jangka menengah;
penganggaran terpadu; dan
penganggaran berbasis kinerja.
Belanja untuk urusan pemerintahan wajib yang berkaitan dengan pelayanan dasar publik disesuaikan dengan kebutuhan untuk mencapai Standar Pelayanan Minimal (SPM).
Alokasi anggaran untuk setiap SKPD ditentukan berdasarkan target kinerja pelayanan publik, bukan sekadar berdasarkan pemerataan anggaran antar-SKPD atau besarnya anggaran pada tahun sebelumnya.
Dengan pendekatan tersebut, program, kegiatan dan subkegiatan yang dianggarkan harus memiliki target kinerja, indikator kinerja, lokasi, kelompok sasaran serta pagu indikatif yang jelas.
7. Standar Harga Satuan dan Analisis Standar Belanja
Dalam penyusunan APBD 2027, belanja daerah berpedoman pada Standar Harga Satuan Regional (SHSR), Analisis Standar Belanja (ASB), dan/atau standar teknis sesuai dengan ketentuan peraturan perundang-undangan.
SHS digunakan sebagai pedoman dalam penyusunan standar harga satuan pemerintah daerah.
Permendagri ini juga menyebut bahwa SHS antara lain digunakan untuk menyusun anggaran belanja operasi, belanja modal dan standar tambahan penghasilan pegawai ASN dengan mempertimbangkan kebutuhan, kepatutan dan kewajaran.
Sementara itu, ASB digunakan untuk menganalisis kewajaran beban kerja atau biaya setiap program, kegiatan dan subkegiatan yang dilaksanakan SKPD dalam satu tahun anggaran.
8. Kebijakan Pembiayaan Daerah
Pembiayaan daerah merupakan setiap penerimaan yang perlu dibayar kembali dan/atau pengeluaran yang akan diterima kembali, baik pada tahun anggaran berjalan maupun tahun anggaran berikutnya.
Permendagri Nomor 17 Tahun 2026 juga mengatur bahwa pembiayaan neto merupakan selisih antara penerimaan pembiayaan dengan pengeluaran pembiayaan.
Pembiayaan neto digunakan untuk memanfaatkan surplus anggaran atau menutup defisit anggaran.
9. Jadwal dan Tahapan Penyusunan APBD 2027
Penyusunan APBD Tahun Anggaran 2027 harus mengikuti jadwal dan tahapan yang telah ditetapkan.
Beberapa tahapan penting antara lain:
penyampaian rancangan KUA dan rancangan PPAS;
pembahasan rancangan KUA dan PPAS;
kesepakatan KUA dan PPAS antara kepala daerah dan DPRD;
penerbitan surat edaran kepala daerah mengenai pedoman penyusunan RKA-SKPD;
penyusunan dan pembahasan RKA-SKPD;
reviu rancangan APBD oleh APIP daerah;
penyusunan rancangan Perda tentang APBD;
penyampaian rancangan Perda APBD kepada DPRD; dan
pembahasan hingga persetujuan bersama kepala daerah dan DPRD.
Dalam matriks jadwal Permendagri Nomor 17 Tahun 2026, penyampaian rancangan KUA dan PPAS oleh kepala daerah kepada DPRD dilakukan paling lambat minggu kedua bulan Juli, sedangkan kesepakatan KUA dan PPAS dilakukan paling lambat minggu kedua bulan Agustus.
Ketentuan jadwal tersebut penting diperhatikan karena penyusunan APBD merupakan rangkaian proses yang harus dilakukan secara terkoordinasi antara pemerintah daerah, TAPD, SKPD, APIP dan DPRD.
10. Mandatory Spending dalam APBD 2027
Salah satu bagian yang penting diperhatikan dalam penyusunan APBD Tahun Anggaran 2027 adalah belanja yang besarannya telah ditetapkan berdasarkan peraturan perundang-undangan atau mandatory spending.
Dalam lampiran Permendagri Nomor 17 Tahun 2026 disebutkan antara lain:
| Jenis Belanja | Ketentuan |
|---|---|
| Belanja Pendidikan | Paling sedikit 20% dari total belanja daerah |
| Belanja Infrastruktur Pelayanan Publik | Paling rendah 40% dari total belanja daerah sesuai ketentuan |
| Belanja Pegawai | Paling tinggi 30% dari total belanja APBD dengan ketentuan pengecualian tertentu |
| Hasil penerimaan PKB dan Opsen PKB | Paling rendah 10% untuk pembangunan/pemeliharaan jalan serta peningkatan moda dan sarana transportasi umum |
| PBJT atas Tenaga Listrik | Paling rendah 10% untuk penerangan jalan umum sesuai ketentuan |
Ketentuan mandatory spending tersebut menjadi salah satu hal khusus yang harus diperhatikan pemerintah daerah ketika menyusun APBD Tahun Anggaran 2027.
11. Penggunaan SIPD dalam Penyusunan APBD
Sistem Informasi Pemerintahan Daerah (SIPD) memiliki peran penting dalam penyusunan APBD Tahun Anggaran 2027.
Sinkronisasi kebijakan pemerintah pusat dan daerah diformulasikan serta disajikan melalui SIPD. Jadwal dan tahapan penyusunan APBD juga diformulasikan dalam SIPD.
Selain itu, standar harga dan Analisis Standar Belanja juga diimplementasikan dalam aplikasi SIPD.
Karena itu, pemerintah daerah perlu memastikan data, program, kegiatan, subkegiatan, indikator kinerja, pagu anggaran serta berbagai penandaan tematik telah disusun secara konsisten dalam sistem.
12. Hal Khusus dalam Penyusunan APBD Tahun 2027
Selain kebijakan umum dan teknis penyusunan APBD, Permendagri Nomor 17 Tahun 2026 mengatur hal khusus lainnya.
Hal khusus tersebut meliputi:
Kebijakan belanja untuk mendanai urusan pemerintahan daerah yang besarannya telah ditetapkan berdasarkan peraturan perundang-undangan.
Kebijakan tematik yang diatur berdasarkan peraturan perundang-undangan.
Kebijakan penyelenggaraan urusan dan kebijakan yang dilaksanakan oleh unsur pemerintahan yang menjadi kewenangan pemerintah daerah.
Pelaksanaan hal khusus tersebut harus memiliki dasar hukum dan merupakan urusan pemerintahan yang menjadi kewenangan pemerintah daerah provinsi maupun kabupaten/kota.
Download Permendagri Nomor 17 Tahun 2026
Permendagri Nomor 17 Tahun 2026 tentang Pedoman Penyusunan APBD Tahun Anggaran 2027 menjadi pedoman penting bagi pemerintah daerah dalam menyusun APBD 2027.
Secara umum, pedoman ini mencakup lima bagian utama, yaitu sinkronisasi kebijakan pemerintah pusat dan daerah, prinsip penyusunan APBD, kebijakan penyusunan APBD, teknis penyusunan APBD, serta hal khusus lainnya.
Penyusunan APBD 2027 diarahkan agar lebih selaras dengan prioritas pembangunan nasional dan daerah, memperhatikan kemampuan keuangan daerah, berorientasi pada kinerja pelayanan publik, serta dilaksanakan secara tertib, efisien, ekonomis, efektif, transparan dan bertanggung jawab.
Bagi pemerintah daerah, TAPD, SKPD, DPRD, APIP maupun pihak lain yang berkaitan dengan perencanaan dan pengelolaan keuangan daerah, Permendagri ini penting untuk dipelajari sebagai acuan dalam proses penyusunan APBD Tahun Anggaran 2027.
[LINK DOWNLOAD PERMENDAGRI NOMOR 17 TAHUN 2026 DISINI]
FAQ Permendagri Nomor 17 Tahun 2026
Apa isi Permendagri Nomor 17 Tahun 2026?
Permendagri Nomor 17 Tahun 2026 mengatur Pedoman Penyusunan APBD Tahun Anggaran 2027, meliputi sinkronisasi kebijakan, prinsip penyusunan APBD, kebijakan penyusunan APBD, teknis penyusunan APBD dan hal khusus lainnya.
Siapa yang menggunakan Permendagri Nomor 17 Tahun 2026?
Permendagri ini menjadi pedoman bagi pemerintah daerah dalam penyusunan, pembahasan dan penetapan APBD Tahun Anggaran 2027, baik pemerintah daerah provinsi maupun kabupaten/kota.
Apa saja ruang lingkup Pedoman Penyusunan APBD 2027?
Ruang lingkupnya terdiri atas lima bagian, yaitu sinkronisasi kebijakan pemerintah daerah dengan pemerintah pusat, prinsip penyusunan APBD, kebijakan penyusunan APBD, teknis penyusunan APBD dan hal khusus lainnya.
Kapan Permendagri Nomor 17 Tahun 2026 ditetapkan?
Permendagri Nomor 17 Tahun 2026 ditetapkan di Jakarta pada tanggal 27 Agustus 2026.
Kapan Permendagri Nomor 17 Tahun 2026 mulai berlaku?
Peraturan Menteri ini mulai berlaku pada tanggal diundangkan. Permendagri Nomor 17 Tahun 2026 diundangkan pada tanggal 31 Agustus 2026.
Berapa persentase anggaran pendidikan dalam APBD 2027?
Dalam bagian mandatory spending, pemerintah daerah mengalokasikan anggaran belanja pendidikan paling sedikit 20% dari total belanja daerah sesuai ketentuan yang tercantum dalam Permendagri Nomor 17 Tahun 2026.
Apakah penyusunan APBD 2027 menggunakan SIPD?
Ya. Permendagri Nomor 17 Tahun 2026 mengatur bahwa sinkronisasi kebijakan, jadwal dan tahapan penyusunan APBD serta berbagai proses terkait diformulasikan dan/atau disajikan melalui SIPD.
Apa saja struktur APBD Tahun Anggaran 2027?
Struktur APBD terdiri atas pendapatan daerah, belanja daerah dan pembiayaan daerah.
Mengapa Permendagri Nomor 17 Tahun 2026 penting?
Peraturan ini menjadi pedoman penyusunan APBD Tahun Anggaran 2027 sehingga pemerintah daerah memiliki acuan dalam menyusun, membahas dan menetapkan anggaran daerah sesuai kebijakan pembangunan dan ketentuan peraturan perundang-undangan.
Posting Komentar untuk "Permendagri 17 Tahun 2026: Pedoman APBD 2027"
Maaf, Komentar yang disertai Link Aktif akan terhapus oleh sistem